При какой загрузке отель начинает приносить прибыль: считаем точку безубыточности
Отель заполнен на 70%, бронирования идут, сотрудники заняты — а после обязательных платежей денег почти не остаётся. Причина проста: сама по себе загрузка не гарантирует прибыль. Важно, сколько гостиница получает за номер и сколько тратит на работу.
Точка безубыточности отеля — это объём продаж, при котором доходы покрывают расходы. Ниже этого порога гостиница работает в минус, выше — начинает зарабатывать при сохранении цены и затрат.
Универсального показателя нет: одному объекту хватает 50% загрузки, другому недостаточно 80%. Рассчитаем порог на понятном примере.
Что именно будем считать
В статье рассчитаем операционную безубыточность: загрузку, при которой отель покрывает текущие расходы на работу.
Это ещё не окупаемость гостиницы. Чтобы вернуть деньги, вложенные в покупку, ремонт и запуск, потребуется накопить соответствующий денежный результат. А для оценки чистой прибыли нужно дополнительно учесть амортизацию, проценты и налоги, которые не входят в наш упрощённый пример.
Какие данные нужны для расчёта
Возьмите один период — например, месяц. Количество доступных номеров, выручка и расходы должны относиться к этому же периоду.
Количество доступных номеро-ночей
Номеро-ночь — один номер, который можно продать на одну ночь.
Если в гостинице 30 номеров, а в месяце 30 дней:
30 × 30 = 900 доступных номеро-ночей.
Если часть номеров закрыта на ремонт, соответствующие ночи нужно вычесть. Например, пять номеров недоступны десять дней — из фонда убираем 50 номеро-ночей.
При этом расходы на содержание закрытых номеров могут сохраняться.
Средняя цена проданного номера
Для расчёта нужна фактическая средняя цена продажи — ADR. Она показывает, сколько выручки от размещения приходится на одну проданную номеро-ночь:
ADR = выручка от размещения ÷ проданные номеро-ночи.
Если на сайте указан тариф 6 000 рублей, но гости бронируют со скидками и по корпоративным договорам, средняя цена может оказаться заметно ниже.
Комиссии площадок учитывайте последовательно: либо вычитайте их из выручки, либо относите к переменным расходам. Если сделать и то и другое, расходы окажутся завышены.
Постоянные расходы
Это затраты, которые в выбранном диапазоне загрузки меняются мало:
аренда;
оклады постоянных сотрудников и страховые взносы;
охрана, интернет, гостиничная программа;
бухгалтерское сопровождение;
фиксированная часть коммунальных платежей;
регулярное обслуживание оборудования.
Не все расходы строго постоянны. Например, при росте загрузки может понадобиться дополнительный администратор. Тогда бюджет нужно пересчитать с учётом новой штатной единицы.
Переменные расходы
Эти затраты связаны с продажей номеров и обслуживанием гостей:
стирка белья и полотенец;
уборка, если её стоимость зависит от объёма работы;
косметика, вода и другие гостевые принадлежности;
завтрак, включённый в тариф;
комиссии сервисов бронирования и эквайринг;
дополнительное потребление воды и электроэнергии.
Рассчитывайте их в среднем на одну проданную номеро-ночь. Учитывайте длительность проживания: уборка после выезда и ежедневная уборка стоят по-разному, поэтому частые короткие заезды могут увеличивать затраты.
Формула точки безубыточности отеля
Расчёт состоит из трёх шагов.
Шаг 1. Определите, сколько остаётся от одной продажи после переменных расходов.
Маржинальный доход на номеро-ночь = средняя цена − переменные расходы на номеро-ночь.
Эти деньги сначала покрывают постоянные расходы отеля. После их покрытия формируется операционная прибыль.
Шаг 2. Рассчитайте необходимое количество продаж.
Номеро-ночи для безубыточности = постоянные расходы ÷ маржинальный доход на номеро-ночь.
Шаг 3. Переведите результат в процент загрузки.
Загрузка безубыточности = номеро-ночи для безубыточности ÷ доступные номеро-ночи × 100%.
Если маржинальный доход равен нулю или отрицателен, дополнительные продажи не помогут покрыть постоянные расходы. Если расчётная загрузка превышает 100%, при заданных условиях гостиница не выйдет в плюс даже с полностью занятыми номерами.
Пример: при какой загрузке окупает текущие расходы отель на 30 номеров
Возьмём условную гостиницу. Все цифры ниже — учебный пример, а не средние показатели по российскому рынку.
Показатель | Значение |
|---|---|
Номерной фонд | 30 номеров |
Расчётный период | 30 дней |
Доступные номеро-ночи | 900 |
Средняя цена продажи | 5 000 ₽ |
Переменные расходы на номеро-ночь | 1 200 ₽ |
Постоянные расходы в месяц | 1 800 000 ₽ |
С каждой проданной номеро-ночи остаётся:
5 000 − 1 200 = 3 800 рублей.
Чтобы покрыть постоянные расходы, нужно продать:
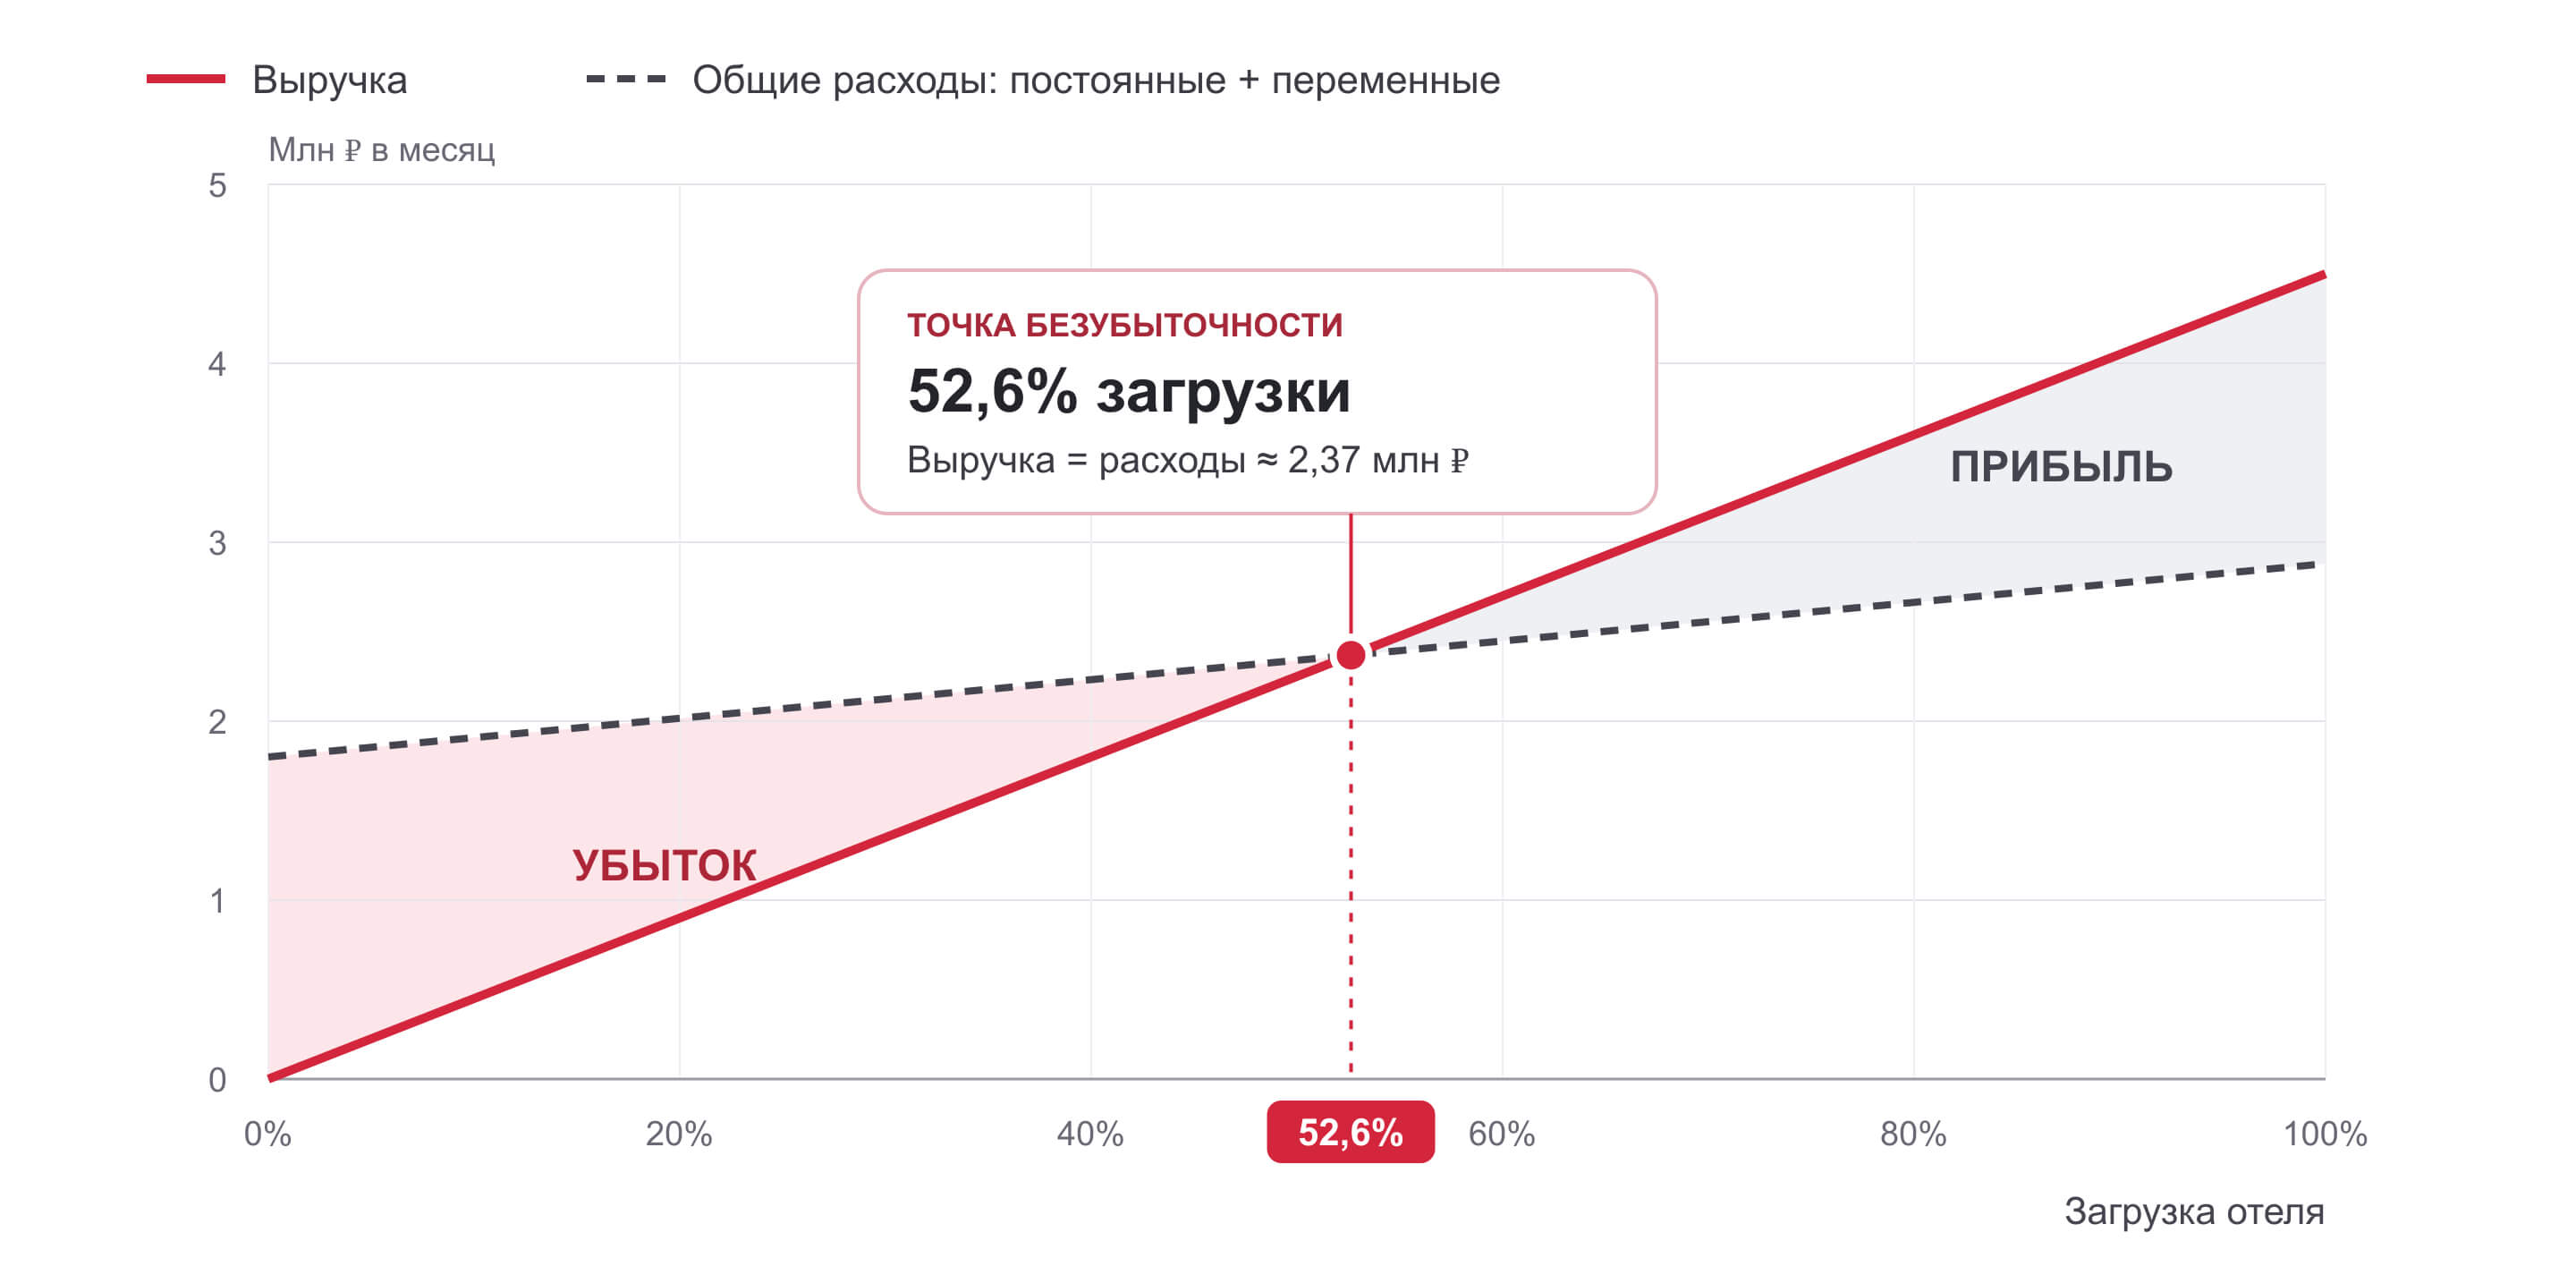
1 800 000 ÷ 3 800 = 473,7 номеро-ночи.
Дробную номеро-ночь продать невозможно, поэтому для практического плана округляем вверх: 474 номеро-ночи за месяц.
Порог загрузки:
473,7 ÷ 900 × 100% ≈ 52,6%.
При неизменных условиях гостиница выходит в операционный плюс после преодоления этого порога. Посмотрим, как меняется результат:
Загрузка | Проданные номеро-ночи | Выручка | Переменные расходы | Операционный результат* |
|---|---|---|---|---|
40% | 360 | 1 800 000 ₽ | 432 000 ₽ | −432 000 ₽ |
50% | 450 | 2 250 000 ₽ | 540 000 ₽ | −90 000 ₽ |
60% | 540 | 2 700 000 ₽ | 648 000 ₽ | +252 000 ₽ |
70% | 630 | 3 150 000 ₽ | 756 000 ₽ | +594 000 ₽ |
80% | 720 | 3 600 000 ₽ | 864 000 ₽ | +936 000 ₽ |
Это результат после указанных текущих расходов, до амортизации, процентов и налога на прибыль либо налога по УСН.
Порог 52,6% относится только к этому примеру. Если изменятся тарифы, расходы или доступный номерной фонд, изменится и точка безубыточности.
Почему рост загрузки не всегда увеличивает прибыль
Самый простой способ заполнить номера — снизить цену. Но после скидки каждая продажа оставляет меньше денег на покрытие постоянных расходов.
Допустим, наш отель снизил среднюю цену с 5 000 до 4 000 рублей. Для наглядности оставим переменные расходы прежними — 1 200 рублей.
Теперь с одной номеро-ночи остаётся:
4 000 − 1 200 = 2 800 рублей.
Новая точка безубыточности:
1 800 000 ÷ 2 800 ÷ 900 × 100% ≈ 71,4%.
Цена снизилась на 20%, а необходимая загрузка выросла с 52,6% до 71,4%.
При загрузке 70% отель с новым тарифом получит убыток 36 000 рублей. При прежней цене и загрузке 60% он зарабатывал 252 000 рублей операционной прибыли.
В реальном расчёте процентные комиссии тоже изменятся вместе с тарифом. Но принцип сохраняется: скидку стоит оценивать по тому, сколько дополнительного маржинального дохода она принесёт.
Какие расходы легко упустить
Комиссии каналов продаж
Прямая бронь и бронь через посредника могут иметь одинаковую цену для гостя, но разную доходность для отеля.
При этом прямые продажи тоже требуют расходов: на рекламу, сайт, модуль бронирования и приём платежей. Сравнивайте каналы по полной стоимости привлечения и обслуживания брони.
Налоги
Налоги, зависящие от выручки, влияют на вклад каждой продажи в покрытие расходов. Платежи, не зависящие от загрузки, включают в постоянную часть. Особые правила, например минимальный налог, требуют отдельного расчёта.
Не стоит автоматически применять ко всем отелям одинаковый порядок НДС: он зависит от налогового режима и используемых ставок. В частности, ФНС отдельно разъясняет особенности применения нулевой ставки к размещению и специальных ставок НДС при УСН. Разъяснение ФНС.
Работа собственника
Если владелец сам управляет гостиницей и не получает зарплату, отчёт может показывать привлекательную прибыль. Но для оценки устойчивости бизнеса полезно заложить стоимость работы управляющего.
Так станет понятно, сможет ли отель работать с наёмной командой.
Кредиты и обновление номерного фонда
Погашение основного долга уменьшает деньги на счёте, но не является расходом при расчёте прибыли. Проценты учитываются отдельно.
Замена мебели и крупный ремонт тоже требуют планирования денежных средств. Поэтому рядом с расчётом безубыточности нужен платёжный план: сколько денег действительно останется после всех выплат.
Частые вопросы
Да, если дохода от продаж достаточно для покрытия расходов. Это зависит от тарифов, затрат и дополнительного дохода. Сам по себе процент загрузки не позволяет оценить прибыльность.
При заложенных цене и расходах даже полная загрузка не покрывает затраты. Нужно пересматривать тарифы, структуру расходов, каналы продаж или доходы от дополнительных услуг.
При помесячном планировании и после существенных изменений: повышения аренды, зарплат, тарифов, комиссий или изменения доступного номерного фонда.
Когда она стабильно покрывает все расходы, соответствующие выбранному показателю прибыли. Для собственника дополнительно важно проверить налоги, долговые платежи и будущие вложения в обновление отеля. Начать можно с четырёх цифр: доступного номерного фонда, средней цены продажи, переменных и постоянных расходов. Именно они покажут, какая загрузка нужна вашей гостинице — и сколько денег останется после её достижения.
Сессия страницы истекла
Чтобы отправить заявку, обновите страницу — данные придётся ввести заново.
Узнайте, как сократить расходы на оснащение отеля и быстрее окупить вложения
Спасибо! Заявка отправлена
Мы свяжемся с вами в ближайшее время.